




各省、自治区、直辖市和计划单列市国家税务局:
为规范出口货物退(免)税管理,经研究,总局决定取消出口货物退(免)税清算。现将有关事项通知如下:
一、自2006年1月1日起,对出口企业上一年度出口货物的退(免)税,主管其出口货物退(免)税的国家税务局(以下简称税务机关)不再进行出口货物退(免)税清算。
二、对上一年度出口货物,出口企业应在《国家税务总局关于出口货物退(免)税管理有关问题的通知》(国税发〔2004〕64号)以及《国家税务总局关于出口货物退(免)税管理有关问题的补充通知》(国税发〔2004〕113号)等有关文件规定的退(免)税申报期限内,向税务机关申报出口货物退(免)税。税务机关按现行出口退税管理规定,受理、审核、审批出口企业出口货物的退(免)税。
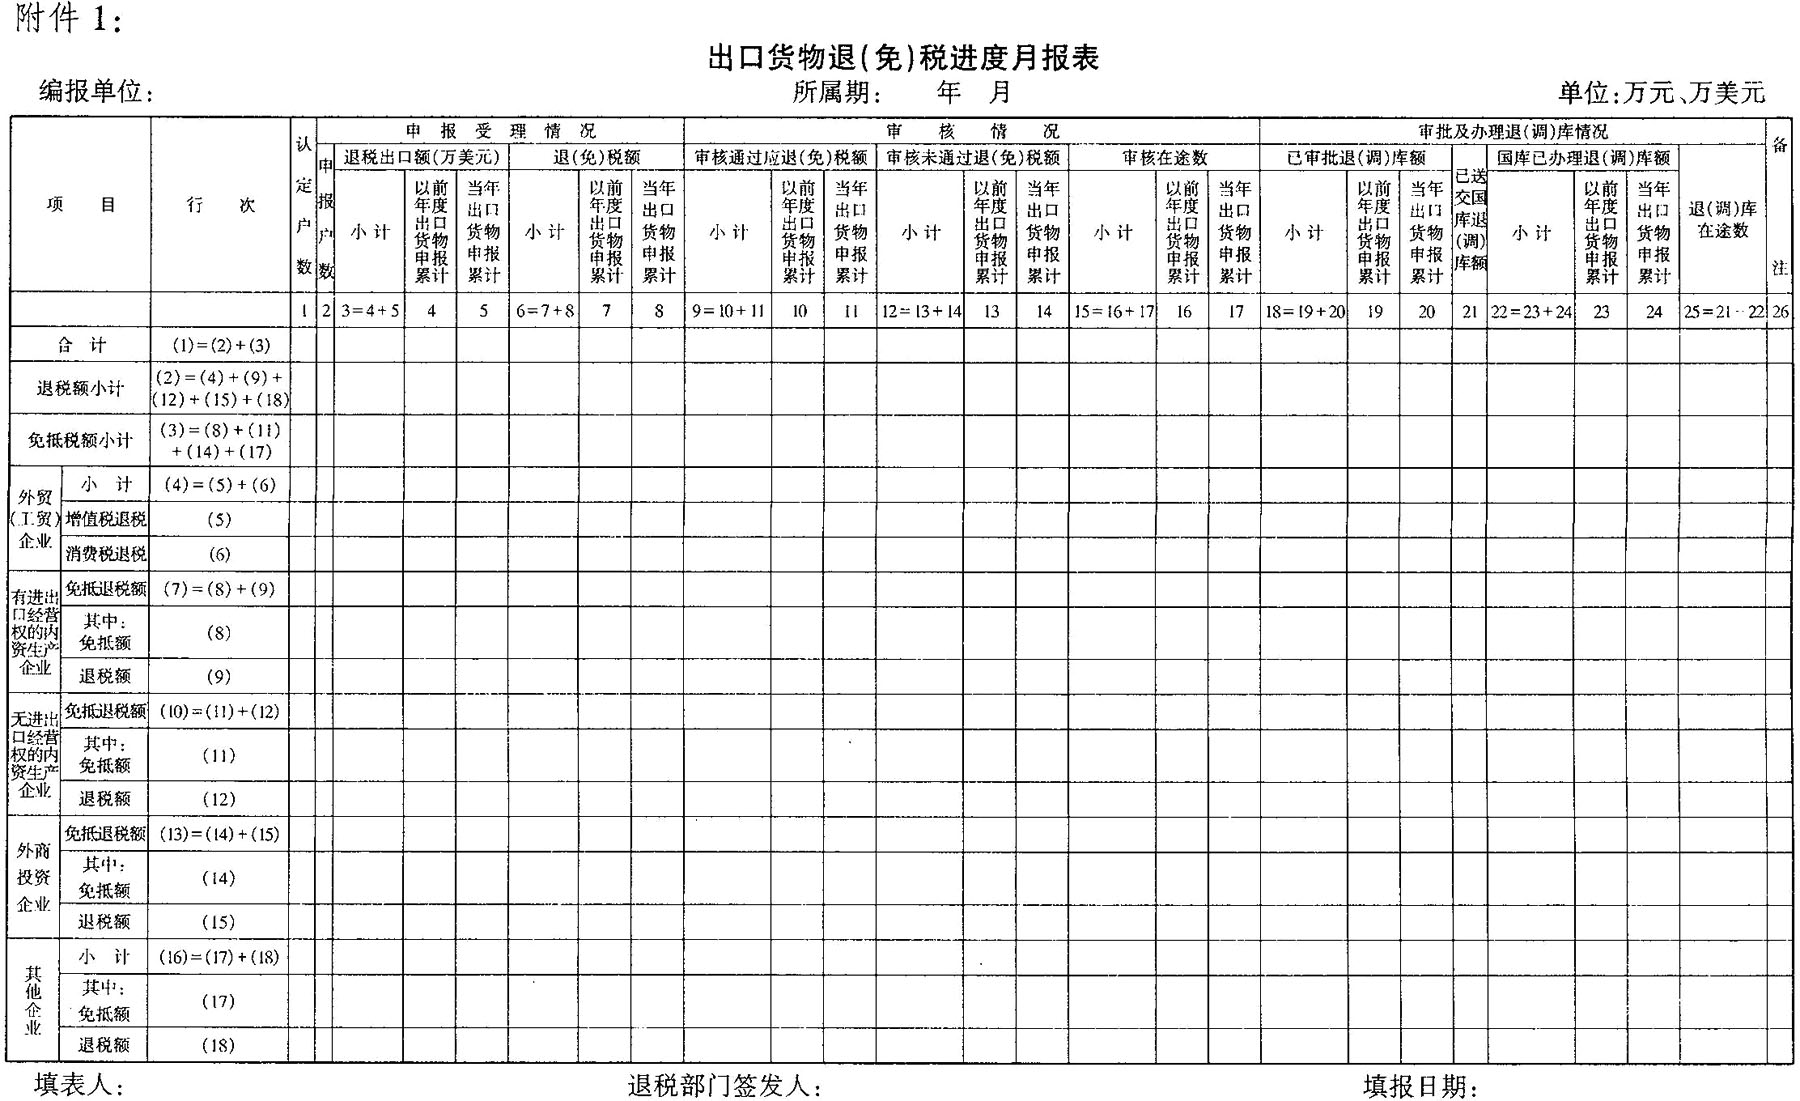
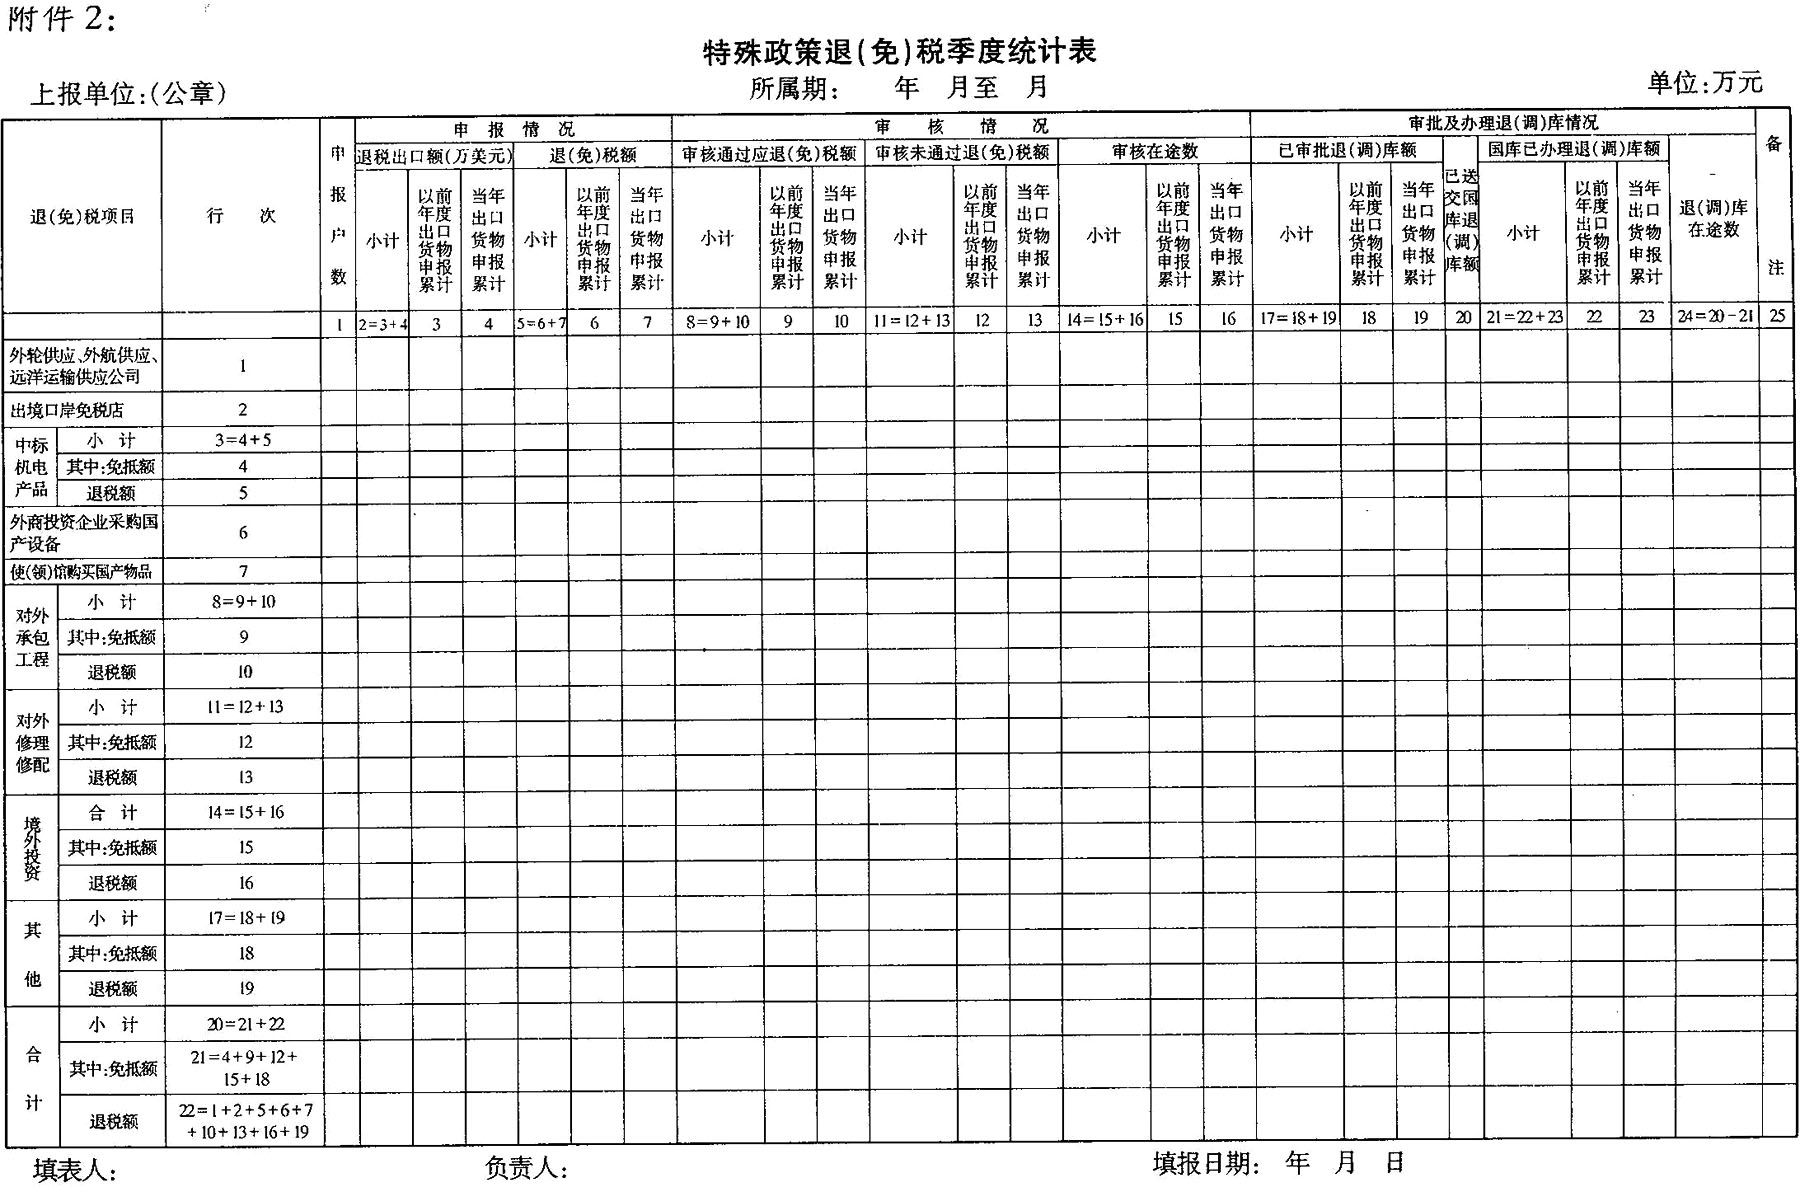
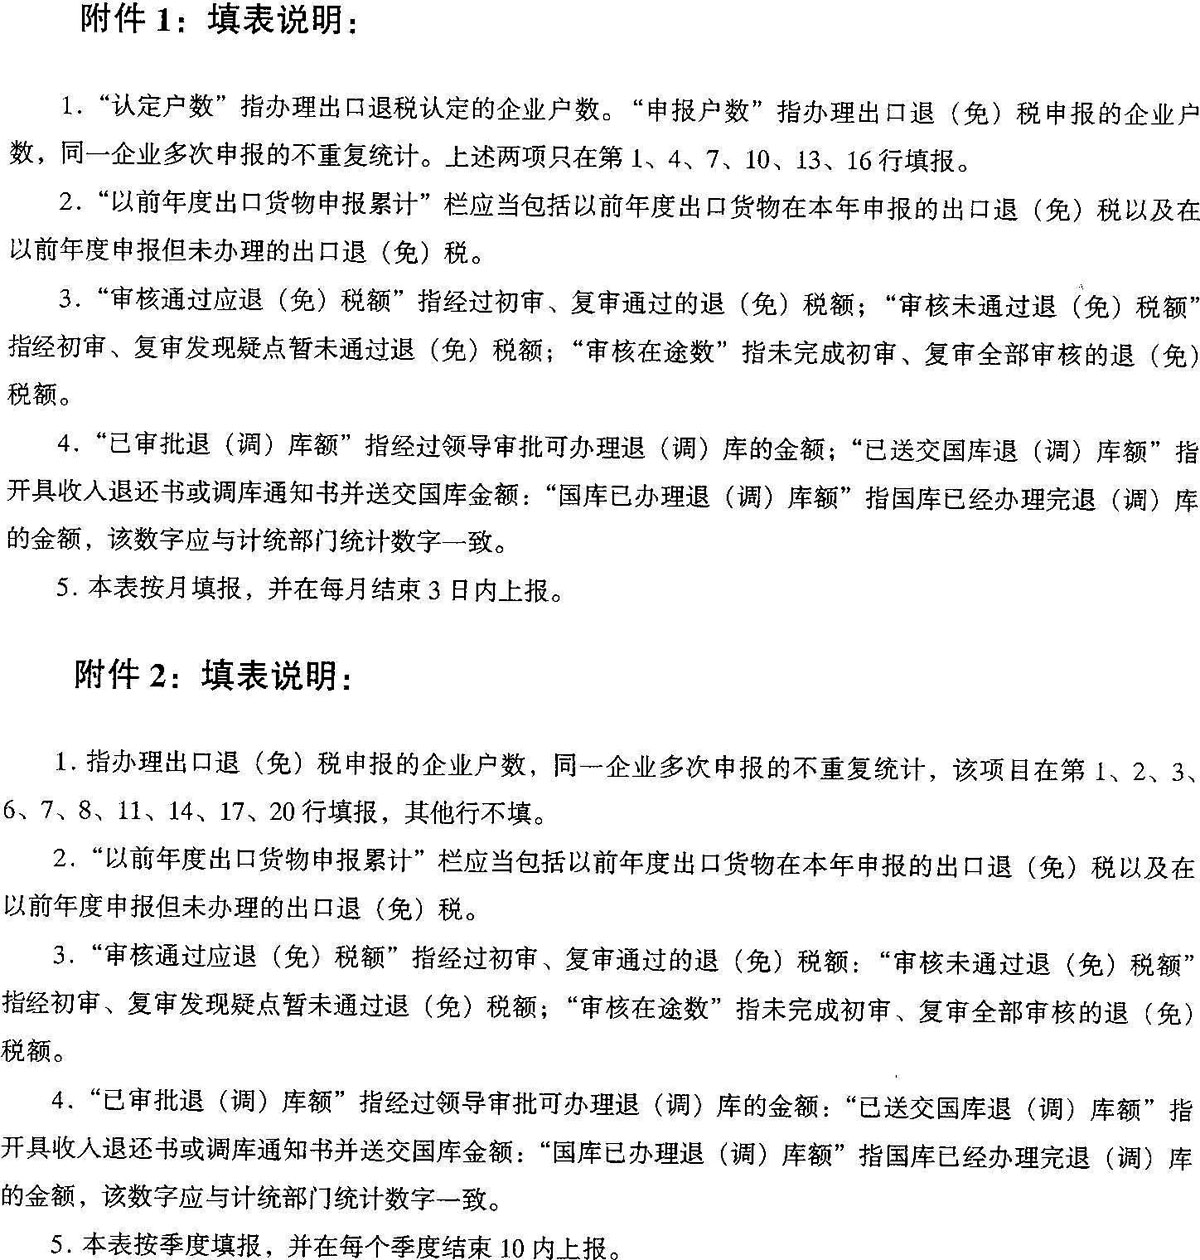
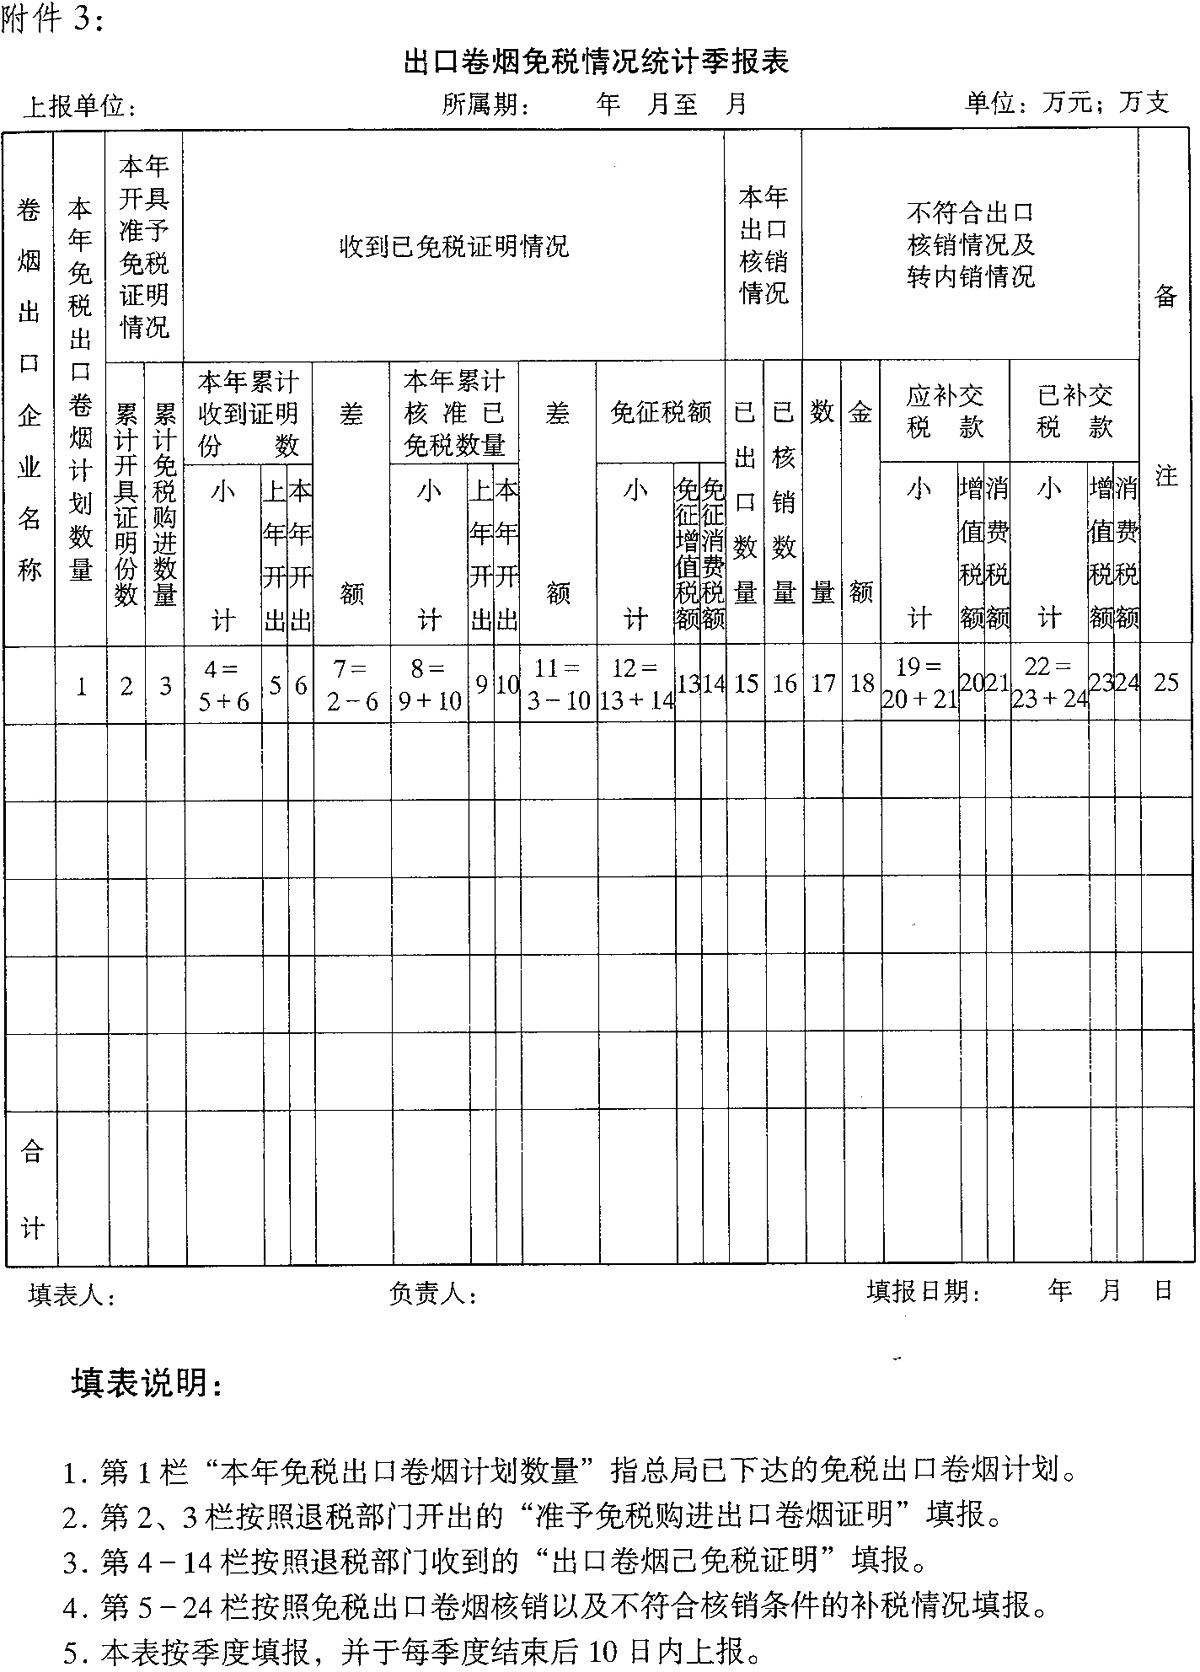
三、取消出口货物退(免)税清算后,税务机关应进一步加强出口货物退(免)税的日常管理,做好相关数据的统计、上报工作。各省、自治区、直辖市和计划单列市国家税务局应于每月3日前(节假日顺延)将《出口货物退(免)税进度月报表》(附件1)上报总局(进出口税收管理司);每季度结束后10日内,将《特殊政策退(免)税季度统计表》(附件2)、《出口卷烟免税情况统计季报表》(附件3)上报总局(进出口税收管理司)。
四、本通知自2006年1月1日起执行。此前规定与本通知不一致的,以本通知为准。《国家税务总局关于印发〈出口货物退(免)税清算管理办法〉的通知》(国税发〔1999〕6号)、《财政部、国家税务总局关于进一步推进出口货物实行免抵退税办法的通知》(财税〔2002〕7号)第五条第二条等有关出口货物退(免)税清算规定停止执行。
附件:1.出口货物退(免)税进度月报表
2.特殊政策退(免)税季度统计表
3.出口卷烟免税情况统计季报表
国家税务总局
2005年12月9日
 |
 |
 |
 |



